
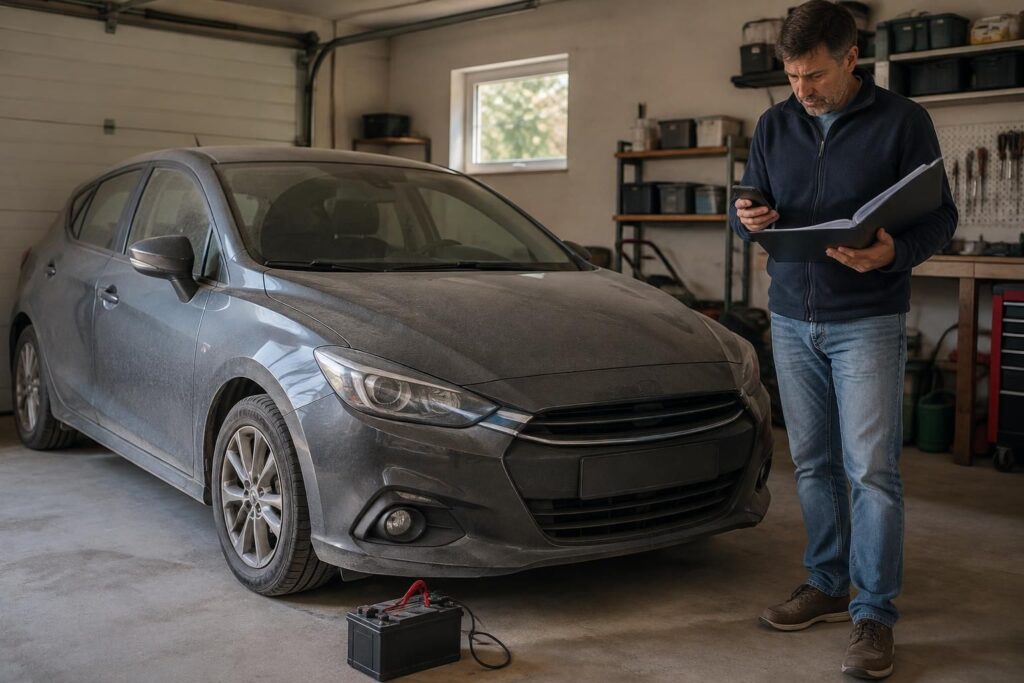
Oui, une voiture immobilisée dans un garage privé peut généralement être assurée sans contrôle technique valide. L’absence de certificat à jour n’empêche pas, à elle seule, la souscription d’un contrat, même si chaque compagnie conserve ses conditions d’acceptation. Elle ne donne toutefois aucun droit supplémentaire à circuler : la couverture des risques et la conformité du véhicule aux règles de circulation répondent à deux obligations différentes.
Cette distinction concerne aussi bien une citadine laissée plusieurs mois au repos qu’une ancienne en restauration ou une automobile attendant une réparation coûteuse. Le stationnement derrière une porte fermée ne supprime pas nécessairement les dangers : un départ de feu ou un déplacement involontaire peuvent encore causer des dommages. À l’inverse, payer une formule complète sans vérifier son utilité peut alourdir inutilement le budget.
Prenons le cas de Claire, qui conserve sa voiture dans son box pendant une mission professionnelle de neuf mois. Son contrôle arrive à échéance durant son absence. Son enjeu n’est pas seulement de trouver une assurance voiture immobilisée moins chère : elle doit maintenir les protections nécessaires, déclarer précisément sa situation et organiser sa future remise en circulation sans confondre attestation d’assurance et autorisation de prendre la route.
Voiture immobilisée dans un garage privé : pourquoi faut-il généralement l’assurer ?
L’obligation d’assurance automobile ne dépend pas uniquement des kilomètres parcourus. L’article L211-1 du Code des assurances impose une couverture de responsabilité civile pour les véhicules concernés par son champ d’application. Une automobile simplement remisée reste, en principe, soumise à cette exigence, même lorsqu’elle stationne sur une propriété privée.
Le raisonnement est concret : l’absence de conduite ne fait pas disparaître tous les accidents possibles. Un défaut électrique peut déclencher un incendie qui atteint le logement voisin ; un dispositif de freinage défaillant peut laisser l’engin descendre une allée et heurter une personne.
Assurance responsabilité civile : protéger les autres, pas sa propre voiture
L’assurance responsabilité civile sert à indemniser les tiers lorsque la responsabilité garantie est engagée. Elle ne rembourse pas automatiquement la carrosserie, le moteur ou les effets personnels du propriétaire. Cette différence devient essentielle lorsqu’on choisit une formule minimale pour économiser pendant une longue période de repos.
Supposons qu’un départ de feu provenant de l’automobile de Claire endommage un box voisin. Les dommages causés à autrui et la perte de sa propre citadine relèvent de protections distinctes. Disposer de la première ne signifie donc pas bénéficier de la seconde.
L’assurance habitation ne remplace pas davantage, par principe, le contrat automobile obligatoire. Elle peut couvrir le bâtiment ou certains biens selon ses dispositions, mais il serait risqué d’en déduire que tout ce qui se trouve à l’intérieur bénéficie des mêmes garanties.
Véhicule non roulant : une panne ne suffit pas à supprimer l’obligation
L’expression véhicule non roulant recouvre des situations très différentes. Une batterie déchargée, une courroie à remplacer ou des pneus dégonflés ne transforment pas nécessairement une automobile en bien définitivement impropre à la circulation. Une réparation simple peut suffire à la remettre en mouvement.
Un engin réellement privé de ses fonctions essentielles soulève une autre question juridique. Toutefois, il n’existe pas de recette universelle consistant à retirer une pièce pour pouvoir résilier sans risque. L’état matériel doit être apprécié concrètement, et le seul maintien ou retrait de l’immatriculation ne résout pas toute l’analyse.
Claire ne peut donc pas interrompre ses paiements au motif qu’elle a débranché la batterie avant son départ. Son auto demeure complète, réparable et destinée à reprendre la route. Le choix raisonnable consiste à demander une adaptation du contrat plutôt qu’à considérer son obligation disparue.
Pour approfondir cette distinction, les situations décrites autour de l’assurance d’une voiture non roulante sur terrain privé permettent de mieux comprendre pourquoi le lieu de stockage ne constitue pas, à lui seul, une exemption.
Un emplacement fermé peut réduire certains risques, notamment les chocs de stationnement ou certaines tentatives de vol. Il ne les annule pas et ne permet pas davantage de prévoir l’étendue financière d’un sinistre touchant plusieurs lots d’une copropriété.
Le bon critère n’est donc pas « sort-elle encore du garage ? », mais « quel est son état réel et quelle couverture reste légalement nécessaire ? » Cette analyse doit précéder toute modification des garanties.
Assurance auto sans contrôle technique : ce que l’assureur peut accepter
Souscrire une assurance auto sans contrôle technique est généralement possible, mais l’acceptation n’est pas identique chez tous les assureurs. Certains demandent principalement le certificat d’immatriculation, les informations sur le conducteur et son historique. D’autres réclament des justificatifs supplémentaires, notamment selon l’ancienneté, la valeur ou l’état du bien.
Il faut distinguer un examen périodique expiré, un procès-verbal défavorable et une automobile jamais présentée alors qu’elle aurait dû l’être. Ces situations n’ont pas nécessairement les mêmes conséquences pratiques. Les expliquer précisément permet d’éviter qu’un contrat soit établi sur une description inexacte.
Voiture sans contrôle technique : quelles informations déclarer ?
Claire doit répondre sincèrement aux questions figurant dans le questionnaire de souscription. Si la compagnie interroge l’état du véhicule, son usage ou la validité du contrôle, elle ne doit pas laisser entendre qu’il est prêt à circuler alors qu’il reste remisé dans l’attente de vérifications.
Les conséquences d’une déclaration inexacte dépendent notamment de son caractère intentionnel et des règles applicables. Une fausse déclaration volontaire peut entraîner la nullité du contrat ; une erreur non intentionnelle peut conduire à d’autres ajustements, voire à une réduction d’indemnisation dans certaines circonstances.
Le plus utile consiste à décrire une situation concrète : stockage dans un box individuel fermé, absence d’utilisation pendant neuf mois, échéance du contrôle dépassée et remise en service prévue après entretien. Une confirmation écrite de la compagnie évite de s’appuyer uniquement sur un échange téléphonique.
- Identifier le véhicule : immatriculation, modèle, date de première mise en circulation et usage prévu.
- Décrire le stationnement : box fermé, garage collectif ou bâtiment partagé, avec les protections effectivement présentes.
- Préciser son état : panne connue, réparation en cours ou simple immobilisation volontaire.
- Faire confirmer les garanties : responsabilité envers les tiers, vol, incendie et éventuelles restrictions de circulation.
- Vérifier la prise d’effet : date, heure et éventuelles conditions préalables à l’activation.
Contrôle technique périmé : quelle incidence après un accident ?
Un contrôle technique périmé ne signifie pas que toutes les protections disparaissent automatiquement. La responsabilité civile automobile obligatoire obéit à des règles protectrices des victimes : une irrégularité administrative ne permet pas de présumer que celles-ci ne seront pas indemnisées.
La situation est différente pour les dommages subis par l’assuré lui-même. Leur indemnisation dépend des garanties souscrites, des exclusions valables et des circonstances. Un refus ne se déduit donc pas mécaniquement de la seule date figurant sur le procès-verbal.
Si un accident résulte d’un défaut de freinage, la compagnie pourra examiner l’entretien, les informations déclarées et le lien entre la défaillance et le sinistre. Il faut lire les clauses plutôt que retenir la formule trompeuse selon laquelle « sans contrôle, aucune assurance ne fonctionne ».
Enfin, une modification réalisée pendant l’immobilisation mérite également attention. Une transformation esthétique peut parfois affecter la valeur déclarée, les équipements ou les caractéristiques connues de l’assureur ; comprendre quand prévenir son assureur après une modification esthétique aide à préparer cette démarche.
Assurer une voiture sans contrôle technique consiste à couvrir une situation déclarée avec exactitude, pas à faire disparaître ses défauts ou ses obligations réglementaires.
Garantie stationnement, tiers ou assurance temporaire : quelle formule choisir ?
Le choix dépend d’abord de la durée d’arrêt et de la valeur à protéger. Une petite automobile ancienne conservée quelques semaines n’appelle pas nécessairement les mêmes garanties qu’un modèle récent entreposé pendant un an. Le budget compte, mais une économie de cotisation doit être comparée au montant que le propriétaire pourrait perdre.
Pour Claire, la question centrale est simple : souhaite-t-elle seulement respecter le minimum obligatoire, ou veut-elle aussi être indemnisée si sa citadine brûle ou disparaît ? Cette décision permet de comparer des contrats réellement équivalents, au lieu de retenir uniquement le tarif le plus bas.
Garantie stationnement : un nom commercial à examiner attentivement
Une garantie stationnement, parfois appelée formule parking ou garage, n’a pas un contenu unique imposé à tous les assureurs. Elle peut comprendre une couverture minimale et certaines protections supplémentaires, mais les limites varient. Il faut notamment déterminer si tout déplacement est interdit ou soumis à une remise en vigueur préalable.
Le terme « garage mort » peut lui aussi recouvrir des dispositifs différents. Une offre très économique peut exclure le vol, limiter l’incendie ou réserver la protection à une adresse précise. Le nom de la formule ne dispense jamais d’examiner les conditions particulières.
| Solution | Utilité principale | Point à vérifier |
|---|---|---|
| Assurance au tiers annuelle | Maintenir la couverture obligatoire durant le stockage | Absence habituelle de protection pour les dommages à sa propre auto |
| Formule parking ou garage | Adapter le contrat à une immobilisation prolongée | Garanties conservées et conditions de remise en circulation |
| Tiers avec vol et incendie | Protéger aussi la valeur du bien contre certains risques à l’arrêt | Franchises, plafonds et exigences antivol |
| Offre petit rouleur | Conserver un usage occasionnel avec kilométrage limité | Plafond annuel et traitement d’un dépassement |
| Assurance temporaire | Couvrir une période précise acceptée par l’assureur | Éligibilité, prise d’effet et absence de couverture hors période |
Assurance temporaire : utile ponctuellement, insuffisante pour neuf mois de stockage
Une couverture de courte durée peut répondre à un déplacement particulier ou à une phase de transition. Elle ne remplace pas une protection continue si l’automobile reste soumise à l’obligation d’être assurée pendant tout son entreposage.
Par exemple, acheter trois jours de garanties pour une intervention au garage ne règle pas les huit mois précédents sans contrat. À l’inverse, ajouter systématiquement une assurance temporaire à une police annuelle déjà adaptée peut être inutile : il faut d’abord vérifier ce que couvre la formule existante.
Les critères d’accès peuvent inclure l’âge du conducteur, son ancienneté de permis, le type d’engin et les pays autorisés. Une attestation n’est pas nécessairement délivrée immédiatement : l’acceptation du dossier et l’heure contractuelle de début restent déterminantes.
Côté prix, aucun montant unique ne vaut pour tous. Le lieu de résidence, la puissance, les antécédents, les franchises et les garanties peuvent modifier fortement la proposition. Un barème présenté comme relevé en juillet 2026 ne doit pas être traité comme un prix déjà vérifié avant cette date ni comme une promesse commerciale.
L’ancienneté n’entraîne pas non plus automatiquement une baisse : certaines anciennes sont recherchées, coûteuses à réparer ou assurées sous conditions spécifiques. Comparer le coût total et les protections conservées est plus fiable que comparer des intitulés ou des prix d’appel.
Suspendre l’assurance d’un véhicule stocké : quelles précautions prendre ?
Une longue absence donne souvent envie d’arrêter les prélèvements. Pourtant, la suspension de certaines garanties, la résiliation du contrat et la disparition de l’obligation légale sont trois choses différentes. Un accord commercial de la compagnie ne modifie pas, à lui seul, les règles applicables à l’automobile conservée chez soi.
Pour un véhicule stocké toujours susceptible d’être utilisé, la première démarche consiste à demander un avenant. L’assureur peut proposer une réduction de couverture, un changement d’usage ou une formule adaptée. Il n’est pas tenu d’accorder toutes les modifications souhaitées.
Suspension des garanties : obtenir un accord écrit et précis
Claire doit demander quelles protections restent actives, à quelle adresse et jusqu’à quelle date. Une réponse indiquant seulement « votre contrat est suspendu » ne permet pas de savoir si la responsabilité envers les tiers, le vol ou l’incendie demeurent garantis.
Il faut aussi organiser le retour à une utilisation normale. Certaines compagnies exigent une demande préalable, des pièces actualisées ou un délai de traitement. Prévenir le matin même d’un départ ne garantit donc pas que toutes les protections soient déjà rétablies.
Si l’accord retire l’incendie, Claire doit comprendre qu’un sinistre détruisant sa propre auto risque de rester à sa charge. Si le dispositif supprime toute couverture alors que l’obligation légale subsiste, il ne constitue pas une solution suffisante pour conserver le bien pendant plusieurs mois.
Véhicule démonté ou détruit : ne pas improviser une exemption
Une automobile totalement dépourvue de ses éléments essentiels ne se confond pas avec un modèle simplement en panne. Néanmoins, retirer la batterie, vider le réservoir ou démonter deux roues ne permet pas d’affirmer universellement que toute obligation a disparu.
Une véritable restauration lourde mérite un échange documenté avec la compagnie, comprenant l’état réel, les photographies utiles et la destination du bien. D’autres protections peuvent rester pertinentes pour les pièces, le local ou les risques liés aux travaux.
Lorsqu’une destruction est décidée, la remise à un centre habilité et les formalités correspondantes permettent de justifier la fin de vie administrative. Il ne faut pas confondre cette procédure avec le simple abandon dans un jardin ou une déclaration informelle selon laquelle l’engin ne servira plus.
Défaut d’assurance : distinguer sanctions et conséquences financières
La conduite sans assurance constitue un délit puni, dans le régime de base, d’une amende pouvant atteindre 3 750 euros, avec des peines complémentaires possibles. Une procédure d’amende forfaitaire de 750 euros peut s’appliquer lorsque ses conditions sont réunies ; ces montants ne constituent pas un tarif universel attaché à tout stockage non assuré.
Il serait donc inexact de présenter chaque automobile démontée dans une propriété privée comme automatiquement passible de la même sanction routière. En revanche, pour un véhicule demeurant soumis à l’obligation, l’absence de contrat expose à une situation irrégulière et à des conséquences financières potentiellement considérables.
Lorsqu’un mécanisme d’indemnisation des victimes intervient dans les conditions prévues par la loi, il peut ensuite exercer un recours contre le responsable. Une économie de quelques mensualités peut alors se transformer en dette durable. La bonne démarche consiste à réduire les garanties inutiles, jamais à créer une période de non-assurance par défaut.
Remettre une voiture sans contrôle technique en circulation : les étapes à respecter
La fin du stockage ne se résume pas à tourner la clé. Après plusieurs mois d’arrêt, les pneus, les freins, les niveaux et l’alimentation électrique peuvent demander une vérification. Une attestation d’assurance ne certifie ni le bon état mécanique ni la conformité administrative.
Claire prévoit donc une remise en service en deux temps : faire examiner sa citadine, puis organiser le contrôle réglementaire dans des conditions autorisées. Cette préparation évite de découvrir, devant la porte du centre, qu’une formalité ou une restriction empêche encore de circuler.
Contrôle technique périmé : le rendez-vous ne vaut pas autorisation de rouler
Le trajet vers un centre constitue bien une circulation sur la voie publique. Un justificatif de rendez-vous ne crée pas, à lui seul, de dérogation générale pour prendre le volant avec une échéance dépassée. Le défaut de contrôle est généralement sanctionné par une amende forfaitaire de 135 euros et peut entraîner une immobilisation.
Lorsque la régularité du déplacement n’est pas assurée, le transport sur un plateau constitue une solution à organiser avec un professionnel. Il faut vérifier les modalités d’enlèvement, de chargement et de couverture pendant cette opération, plutôt que supposer qu’un simple remorquage entre particuliers règle toutes les difficultés.
Un résultat défavorable doit également être lu avec précision. Les défaillances majeures et critiques ne produisent pas les mêmes effets ; en particulier, la validité liée à une défaillance critique est limitée au jour du contrôle. Le procès-verbal et les règles de circulation applicables déterminent la suite, pas la seule existence d’une contre-visite programmée.
Assurance et fourrière : régulariser tous les motifs d’immobilisation
Si les forces de l’ordre ont immobilisé l’auto, le document remis précise les démarches nécessaires. Présenter une preuve de couverture peut résoudre le motif lié à l’assurance, mais ne supprime pas un défaut technique, une restriction de conduite ou les autres conditions de restitution.
Une police temporaire peut être acceptée si elle correspond effectivement au besoin et prend effet au bon moment. Elle n’efface ni les amendes ni les frais de garde. La remise des clés et l’autorisation de repartir au volant sont donc deux questions à traiter séparément.
Le conducteur prévu doit lui aussi être autorisé et correctement déclaré lorsque le contrat l’exige. Un propriétaire dont le permis est suspendu ne retrouve pas le droit de conduire en assurant son automobile ; il doit organiser le déplacement avec une personne habilitée ou un transporteur.
Voiture longtemps immobilisée : préparer la reprise avec méthode
Avant tout déplacement, Claire vérifie l’heure de réactivation des garanties, les éventuelles restrictions d’usage et la situation du contrôle. Elle conserve les échanges avec la compagnie et transmet les documents demandés, notamment si une réparation ou une transformation a modifié les caractéristiques déclarées.
Elle demande ensuite au professionnel d’examiner les points sensibles après stockage : pression et état des pneumatiques, freinage, fuites et fonctionnement des équipements de sécurité. Cette démarche n’a pas vocation à remplacer l’examen réglementaire, mais à éviter d’engager un déplacement avec un défaut déjà identifiable.
Si la reprise est différée, elle fait prolonger la formule adaptée plutôt que laisser expirer silencieusement la protection. Pour repartir sereinement, trois conditions doivent se rejoindre : un conducteur autorisé, une couverture active et une automobile admise à circuler.
Peut-on assurer une voiture immobilisée sans contrôle technique valide ?
Oui, généralement. L’assureur peut accepter de couvrir le véhicule selon ses conditions de souscription. Il faut déclarer sa situation avec exactitude ; le contrat ne donne pas pour autant le droit de circuler avec un contrôle expiré.
Une voiture dans un garage privé doit-elle rester assurée ?
En principe, oui lorsqu’elle demeure soumise à l’obligation d’assurance automobile. Le stationnement sur une propriété privée et l’absence d’utilisation ne suffisent pas à supprimer cette obligation.
Débrancher la batterie permet-il de résilier l’assurance ?
Non, ce seul geste ne suffit pas à démontrer que l’automobile est réellement hors d’état de circuler. Avant toute résiliation, faites examiner la situation et confirmer les démarches adaptées.
Peut-on conduire jusqu’au centre avec un contrôle technique périmé ?
Un rendez-vous ne constitue pas une autorisation générale de circuler avec une échéance dépassée. L’assurance reste nécessaire, mais elle ne supprime pas l’infraction. Un transport professionnel sur plateau peut être organisé.
Une formule parking couvre-t-elle automatiquement le vol et l’incendie ?
Non. Le contenu varie selon le contrat : certaines offres conservent ces protections, d’autres les excluent ou les limitent. Vérifiez les garanties actives, les franchises et les exigences de sécurisation du lieu.