
Un garage au fond du jardin, un atelier derrière la maison ou une grange située sur une parcelle voisine ne bénéficient pas automatiquement des garanties du logement principal. Pour assurer une dépendance non attenante, il faut vérifier sa définition dans le contrat, déclarer précisément ses caractéristiques et obtenir la confirmation écrite des protections accordées. L’absence de communication avec la maison, l’éloignement et l’usage du local peuvent modifier les conditions de couverture.
L’enjeu dépasse la réparation des murs : outils, vélos, équipements de jardinage et dommages causés aux voisins doivent aussi être examinés. Selon la situation, une extension de l’assurance habitation suffit ; dans d’autres cas, une police distincte est nécessaire. Prenons le cas fictif de Claire, propriétaire d’une maison avec un garage indépendant et un ancien atelier : ses démarches permettent de comprendre comment identifier les risques, choisir les garanties et éviter les mauvaises surprises lors d’un sinistre.
Dépendance non attenante : quels bâtiments peut-on assurer avec sa maison ?
Une définition qui dépend du contrat d’assurance habitation
Le Code des assurances ne donne pas de définition unique et générale de la dépendance applicable à tous les contrats. Les assureurs déterminent donc les locaux admissibles, leurs caractéristiques et les limites de leur prise en charge dans leurs documents contractuels.
Dans la pratique, un bâtiment annexe utilisé pour le stationnement, le rangement ou une activité privée peut entrer dans cette catégorie. Un garage indépendant, une remise, une cave extérieure ou un atelier de bricolage constituent des exemples courants, à condition de respecter les critères de l’offre souscrite.
Le caractère non attenant désigne généralement une construction qui n’est pas accolée à l’habitation principale. Attention toutefois : certains contrats s’attachent surtout à l’absence de communication intérieure, tandis que d’autres distinguent les locaux accolés, séparés sur la même propriété et situés à une autre adresse.
Claire possède un garage à quinze mètres de sa cuisine, accessible uniquement depuis le jardin. Cette configuration paraît simple, mais elle doit encore vérifier que son assureur accepte sa surface, sa toiture et les objets qu’elle y entrepose : la qualification courante ne suffit pas à établir la couverture.
Garage, abri, grange : l’usage réel compte autant que la construction
Un même bâtiment peut relever de protections différentes selon son utilisation. Une ancienne écurie devenue remise privée ne présente pas les mêmes risques qu’un atelier accueillant des clients ou qu’un studio équipé pour recevoir des voyageurs.
L’aménagement d’un couchage permanent, d’une cuisine et d’une salle d’eau peut conduire à traiter le local comme une surface habitable plutôt que comme un simple espace de stockage. Les obligations d’urbanisme et les règles de location doivent alors être examinées séparément de la question assurantielle.
De même, un carport ouvert ne se protège pas comme un box fermé. Les conditions de garantie des constructions légères, des serres, des abris démontables ou des containers fixés au sol varient : leur présence sur le terrain ne permet pas de présumer leur acceptation.
| Configuration | Point à vérifier auprès de l’assureur |
|---|---|
| Garage séparé sur la même parcelle | Surface déclarée, contenu assuré et protection contre le vol |
| Box situé à une autre adresse | Acceptation de l’emplacement et nécessité d’un contrat distinct |
| Grange utilisée pour du stockage privé | État du bâtiment, matériaux et catégories de biens entreposés |
| Atelier accueillant une activité professionnelle | Besoin d’une couverture professionnelle adaptée |
| Ancien abri transformé en logement | Requalification de l’usage et adaptation des garanties |
Une dépendance éloignée nécessite une vérification particulière
Un box situé dans une rue voisine ou une grange installée sur un terrain distinct peuvent parfois être rattachés au contrat du domicile. D’autres offres imposent une adresse commune ou une limite géographique : il n’existe pas de distance universelle valable pour toutes les compagnies.
Dans notre exemple, l’ancien atelier de Claire se trouve sur une parcelle séparée par un chemin communal. Elle transmet donc un plan et l’adresse exacte, plutôt que de le présenter simplement comme une construction « au fond du jardin ».
Cette précision évite une ambiguïté importante sur l’emplacement du risque assuré. Avant de comparer les prix, il faut obtenir une qualification écrite du local et de son usage : c’est sur cette base que la déclaration pourra être correctement établie.
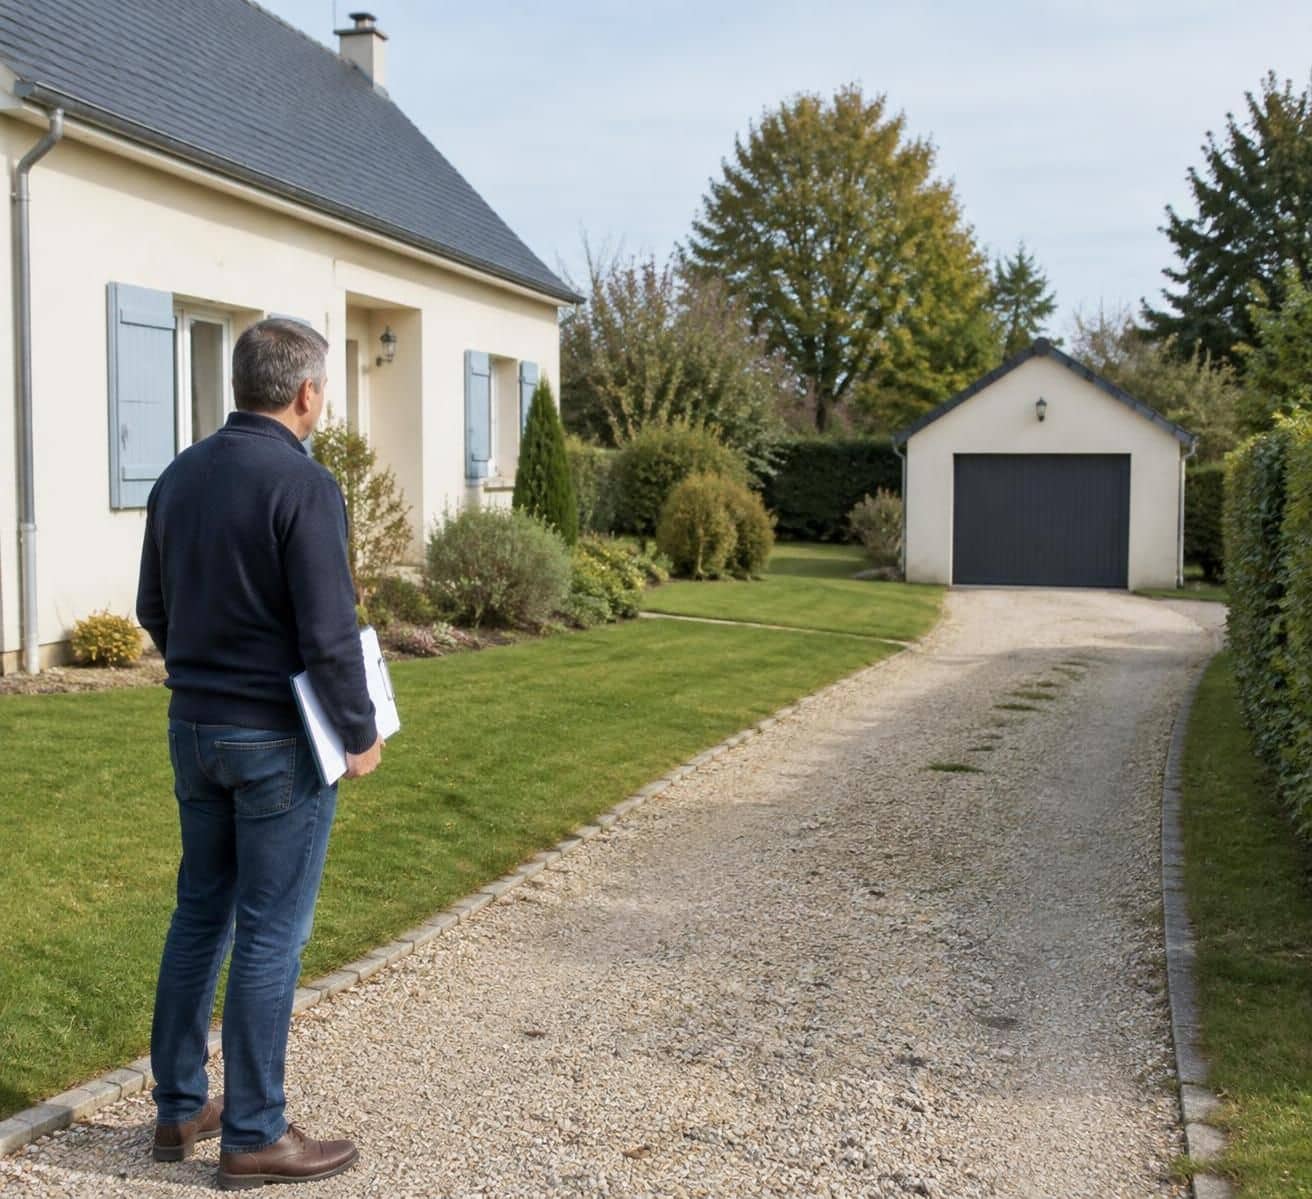
Comment déclarer une dépendance non attenante à son assureur ?
Préparer une description précise du bâtiment et de son contenu
La première démarche consiste à relire les conditions générales et particulières du contrat multirisque habitation. Les premières expliquent le fonctionnement des garanties ; les secondes identifient notamment les caractéristiques du risque accepté et les options effectivement souscrites.
Une mention générique sur les dépendances ne prouve pas nécessairement que tous les locaux de votre propriété sont couverts. Recherchez la surface retenue, l’adresse, le nombre éventuel de bâtiments et les plafonds applicables au contenu, puis faites préciser toute information manquante.
Pour sa déclaration à l’assureur, Claire rassemble les caractéristiques du garage et de l’atelier dans un même dossier. Cette préparation facilite une réponse exploitable et limite les échanges fondés sur des descriptions approximatives.
- Localisation : adresse complète, emplacement sur la parcelle et éventuelle séparation avec le domicile.
- Dimensions : surface calculée selon la définition demandée par la compagnie et nombre de niveaux.
- Construction : matériaux des murs, nature de la couverture et état général.
- Utilisation : stationnement, stockage, bricolage privé, location ou activité professionnelle.
- Équipements : alimentation électrique, arrivée d’eau, chauffage et installations particulières.
- Contenu : estimation des outils, vélos, machines et autres objets entreposés.
- Sécurité : type de fermeture, fenêtres accessibles et dispositifs de protection existants.
Des photographies peuvent compléter le dossier sans remplacer les renseignements demandés. Pour la surface, mieux vaut faire confirmer la méthode de calcul plutôt que reprendre automatiquement celle utilisée pour une annonce immobilière ou un document fiscal.
Choisir entre une extension de garantie et un contrat séparé
Si l’offre actuelle accepte le bâtiment, l’assureur peut proposer un avenant ajoutant sa description et les protections retenues. Cette solution centralise la gestion du logement et de ses annexes, mais il faut vérifier les franchises et les limites propres à chacun.
Un contrat autonome peut être préférable lorsque l’adresse est différente, que la construction présente des caractéristiques particulières ou que sa valeur dépasse les possibilités de l’offre initiale. L’important n’est pas de multiplier les contrats, mais d’obtenir une couverture adaptée sans lacune ni doublon inutile.
Claire demande deux propositions écrites : l’une pour intégrer ses locaux au contrat existant, l’autre pour assurer séparément l’atelier éloigné. Elle compare ensuite les événements garantis et les conditions d’indemnisation, pas seulement la cotisation annuelle.
Obtenir une confirmation avant de considérer le local comme assuré
Un échange oral ou l’envoi d’une demande ne suffit pas à démontrer que toutes les protections souhaitées sont acquises. Il faut vérifier l’acceptation, la date d’effet, les documents modifiés et, lorsqu’elle existe, la nouvelle prime.
En cours de contrat, les circonstances nouvelles qui aggravent les risques ou en créent de nouveaux doivent être déclarées dans les conditions prévues par le Code des assurances. Le délai légal est de quinze jours à compter du moment où l’assuré en a connaissance, par lettre recommandée ou envoi recommandé électronique.
Une omission n’entraîne pas systématiquement la même sanction : ses conséquences dépendent notamment de son caractère intentionnel et des circonstances. Le bon réflexe reste de signaler tout changement pertinent et de conserver une confirmation écrite, avant d’examiner en détail les garanties proposées.
Quelles garanties choisir pour protéger une dépendance et les biens stockés ?
Distinguer la réparation du bâtiment et la protection des biens
Une garantie dépendance peut couvrir les murs et la toiture sans offrir une protection suffisante aux objets entreposés. Il faut donc séparer deux questions : combien coûterait la remise en état du local, et quelle somme serait nécessaire pour remplacer son contenu ?
Le garage de Claire contient une tondeuse, un établi, deux vélos et plusieurs outils électroportatifs. Pris individuellement, certains achats semblent modestes ; additionnés, ils représentent un capital qui mérite une estimation sérieuse et un plafond adapté.
La protection des biens dépend aussi de leur catégorie. Les véhicules à moteur, les marchandises professionnelles, les espèces, les bijoux ou les objets de valeur peuvent être exclus, soumis à des conditions particulières ou relever d’une autre assurance.
Assurer le garage ne remplace donc pas l’assurance du véhicule qui y stationne. De même, une protection prévue pour le matériel de jardin rangé dans un local fermé ne s’étend pas nécessairement aux équipements laissés dehors pendant plusieurs jours.
Incendie, eau et intempéries : vérifier les événements réellement couverts
L’incendie et l’explosion figurent parmi les risques majeurs, notamment en présence d’une installation électrique ou de produits inflammables. Les conditions de stockage et l’usage du bâtiment doivent être compatibles avec les déclarations faites lors de la souscription.
La garantie contre les intempéries mérite une lecture attentive : les critères relatifs au vent, à la grêle ou au poids de la neige peuvent varier. Les constructions ouvertes, les couvertures fragiles et les dommages liés à un défaut d’entretien font parfois l’objet de restrictions.
Pour les dégâts des eaux, recherchez les événements couverts plutôt qu’une promesse générale. Une fuite sur une canalisation intérieure, une infiltration par la toiture et une remontée d’eau depuis le sol ne relèvent pas nécessairement du même mécanisme d’indemnisation.
Les canalisations enterrées entre la maison et l’atelier peuvent nécessiter une option spécifique. Dans le cas de Claire, l’arrivée d’eau extérieure justifie de vérifier à la fois la recherche de fuite, les réparations du réseau et les dommages provoqués dans le local.
Le régime des catastrophes naturelles répond à des conditions légales précises, dont la reconnaissance par un arrêté interministériel pour le territoire et le phénomène concernés. Il ne faut pas le confondre avec la couverture contractuelle d’une tempête ou d’un dégât des eaux ordinaire.
Vol et responsabilité civile : deux vérifications indispensables
Le vol est souvent soumis à des exigences de fermeture et à des circonstances définies au contrat, par exemple une effraction. Une porte simplement tirée ou un abri ouvert peuvent ne pas répondre aux conditions exigées, même si les objets sont mentionnés dans l’inventaire.
Claire fait préciser si ses vélos sont indemnisables dans le garage et quelles protections sont requises. Elle vérifie également le plafond applicable, car une somme globale élevée pour le mobilier du logement peut masquer une limite plus basse pour les locaux séparés.
La responsabilité civile couvre, selon les dispositions souscrites, les dommages causés à autrui lorsque la responsabilité de l’assuré est engagée. Une tuile tombée sur la voiture d’un voisin illustre l’intérêt de vérifier que la responsabilité liée à la propriété du bâtiment est bien incluse.
Les panneaux photovoltaïques, les équipements de piscine ou une installation technique particulière demandent enfin un examen distinct. Une couverture adaptée associe les bons événements, les bons plafonds et les bonnes conditions de sécurité ; son prix doit être apprécié à cette lumière.
Combien coûte une assurance dépendance et comment comparer les devis ?
Comprendre les critères qui font varier la cotisation
Il n’existe pas de tarif unique pour une assurance dépendance. La superficie, l’emplacement, les matériaux, l’état de la toiture, les équipements et l’usage influencent l’évaluation du risque, tout comme la valeur du contenu et le niveau de protection choisi.
Un petit abri destiné aux outils manuels ne présente pas la même exposition qu’un atelier équipé de machines coûteuses. La proximité d’une zone inondable, la vulnérabilité au vol ou l’absence de surveillance régulière peuvent également peser sur l’acceptation du dossier et les conditions proposées.
Il serait donc trompeur d’annoncer une fourchette universelle sans connaître ces éléments. Pour obtenir des offres comparables, transmettez une description identique à chaque interlocuteur et demandez explicitement quelles hypothèses ont servi au calcul.
Claire procède ainsi pour ses deux bâtiments : elle ne compare pas un devis couvrant uniquement les murs à une proposition incluant les outils et les vélos. Cette précaution évite de choisir une formule apparemment économique dont le périmètre serait simplement plus réduit.
Examiner les franchises, les plafonds et la vétusté
La franchise correspond à la part qui reste à votre charge selon les modalités du contrat. Une cotisation plus faible peut s’accompagner d’une franchise élevée, ce qui réduit l’intérêt de la garantie pour les dommages de faible montant.
Prenons un exemple purement illustratif : pour un dommage couvert évalué à 1 500 euros et une franchise fixe de 300 euros, l’indemnité serait de 1 200 euros avant application d’une éventuelle vétusté ou d’autres limites. Ce calcul simple montre pourquoi le prix annuel ne suffit pas à juger une offre.
Les plafonds doivent être examinés à plusieurs niveaux : bâtiment, ensemble du contenu et catégories particulières. Une limitation spécifique sur les vélos ou les appareils électriques peut devenir déterminante, même lorsque le capital mobilier général semble confortable.
La méthode d’évaluation compte aussi. Une indemnisation tenant compte de l’usure ne produit pas le même résultat qu’un remplacement à neuf, lequel peut lui-même être soumis à un délai de rachat, à des justificatifs ou à une limite d’ancienneté.
Pour une grange ancienne, demandez comment seraient traités les matériaux traditionnels et les frais de démolition ou de déblaiement. La valeur immobilière du bâtiment n’est pas nécessairement égale au coût de sa reconstruction dans les conditions prévues au contrat.
Réduire le coût sans créer de lacune de couverture
Renforcer une fermeture, entretenir la toiture et sécuriser l’installation électrique servent d’abord à prévenir les dommages. Ces mesures peuvent aussi faciliter l’acceptation du risque, sans qu’une réduction tarifaire soit automatiquement accordée.
Ajuster le capital au contenu réel évite de payer pour une estimation excessive, mais le sous-évaluer volontairement expose à une protection insuffisante. Un inventaire actualisé permet de trouver un niveau cohérent, surtout après l’achat d’un vélo coûteux ou d’une machine.
Demandez enfin si les garanties sont communes à plusieurs constructions ou si chacune bénéficie de ses propres limites. Un incendie touchant simultanément le garage et l’atelier peut révéler l’importance d’un plafond global partagé, souvent moins visible lors de la comparaison initiale.
Claire retient une offre légèrement plus chère parce qu’elle répond mieux à ses besoins de remplacement et précise clairement le traitement de son atelier éloigné. Le meilleur devis est celui dont le reste à charge et les exclusions sont acceptables, pas nécessairement celui dont la prime est la plus basse.
Propriétaire, locataire ou bailleur : quelles obligations et quels réflexes en cas de sinistre ?
Identifier les obligations selon le statut d’occupation
Le propriétaire d’une maison individuelle hors copropriété n’a généralement pas d’obligation légale d’assurer son bâtiment. Cette liberté ne supprime ni sa responsabilité éventuelle envers les tiers ni le coût des réparations : sans garantie mobilisable, les dépenses peuvent rester intégralement à sa charge.
En copropriété, chaque copropriétaire doit au minimum s’assurer contre les risques de responsabilité civile dont il répond en cette qualité. Cette obligation ne signifie pas que tous les dommages matériels d’un garage privatif sont automatiquement couverts par son contrat ou celui de l’immeuble.
Pour un logement soumis à l’obligation d’assurance locative, le locataire doit être assuré contre les risques dont il répond en cette qualité. Lorsqu’un garage ou une remise fait partie de la location, il convient de l’identifier dans les documents et de vérifier sa prise en compte dans la police.
La situation d’un box loué seul mérite une analyse distincte : l’obligation applicable à une location d’habitation ne se transpose pas automatiquement à tout local de stationnement indépendant. Le bail peut néanmoins imposer une assurance, et la couverture de la responsabilité reste particulièrement utile.
Adapter le contrat lorsqu’une dépendance est louée ou transformée
Le propriétaire qui loue un local peut envisager une assurance propriétaire non occupant adaptée. Elle peut intervenir dans les situations prévues au contrat, mais ne constitue pas une garantie universelle contre les conséquences de tous les défauts d’entretien ou de construction.
Les dégradations progressives, l’usure et certains désordres préexistants sont fréquemment exclus. Entretenir la couverture, surveiller les fissures et réparer une fuite connue restent donc indispensables, même lorsqu’un contrat a été souscrit.
Si Claire décide de louer son atelier à un artisan, elle doit signaler ce changement avant de s’appuyer sur ses anciennes protections. L’activité exercée, le matériel entreposé et la présence éventuelle de clientèle modifient les risques et peuvent nécessiter des garanties professionnelles.
Une transformation en logement appelle également une mise à jour : la surface habitable, l’occupation et les équipements ne correspondent plus à ceux d’un simple espace de rangement. L’assurance doit suivre l’usage réel du bâtiment, et pas seulement son appellation historique.
Déclarer le sinistre et conserver les preuves utiles
Après un dommage, la priorité est de protéger les personnes puis de prendre les mesures conservatoires possibles sans se mettre en danger. Couper une alimentation, faire sécuriser un accès ou protéger provisoirement une toiture peut limiter l’aggravation des pertes.
Photographiez les lieux et les objets endommagés, conservez les factures disponibles et évitez de jeter les éléments utiles à l’expertise sans accord, sauf nécessité de sécurité ou d’hygiène. Les justificatifs peuvent inclure des preuves d’achat, des notices, des relevés et des photographies antérieures.
Déclarez ensuite l’événement dans le délai applicable : celui prévu au contrat ne peut généralement pas être inférieur à cinq jours ouvrés, ou deux jours ouvrés en cas de vol. Pour les catastrophes naturelles, le délai légal est de trente jours après la publication de l’arrêté de reconnaissance.
En cas de cambriolage, déposez plainte et transmettez les pièces demandées. Si Claire retrouve son garage forcé, son inventaire daté, les photographies de la serrure et l’avenant identifiant le local faciliteront l’instruction, sans préjuger du montant final de l’indemnité.
Enfin, conservez les échanges et les justificatifs des dépenses urgentes, puis demandez les modalités d’expertise avant les réparations définitives. Un dossier précis, préparé avant le dommage et documenté après celui-ci, facilite l’application des garanties souscrites.
Une dépendance non attenante est-elle automatiquement couverte par l’assurance habitation ?
Non. Sa couverture dépend de la définition du contrat, de ses caractéristiques et des déclarations effectuées. Vérifiez les conditions particulières et demandez une confirmation écrite précisant le bâtiment, son emplacement et les garanties retenues.
Peut-on assurer un garage situé à une autre adresse que sa maison ?
Oui, selon les offres. Certains assureurs acceptent de le rattacher au contrat du domicile ; d’autres proposent une assurance séparée. Il faut communiquer son adresse exacte, son usage, sa surface et la valeur des biens stockés.
Les outils et les vélos sont-ils assurés dans une dépendance ?
Ils peuvent être couverts, mais les plafonds, exclusions et conditions de sécurité varient. Vérifiez notamment la garantie vol, les fermetures exigées et les limites propres aux vélos ou aux équipements coûteux.
Faut-il prévenir son assureur après la construction d’un abri de jardin ?
Oui, signalez cette nouvelle construction afin de vérifier son admissibilité et d’adapter le contrat si nécessaire. Ne présumez pas qu’elle est protégée dès son installation : faites confirmer la date d’effet et le périmètre de couverture.